
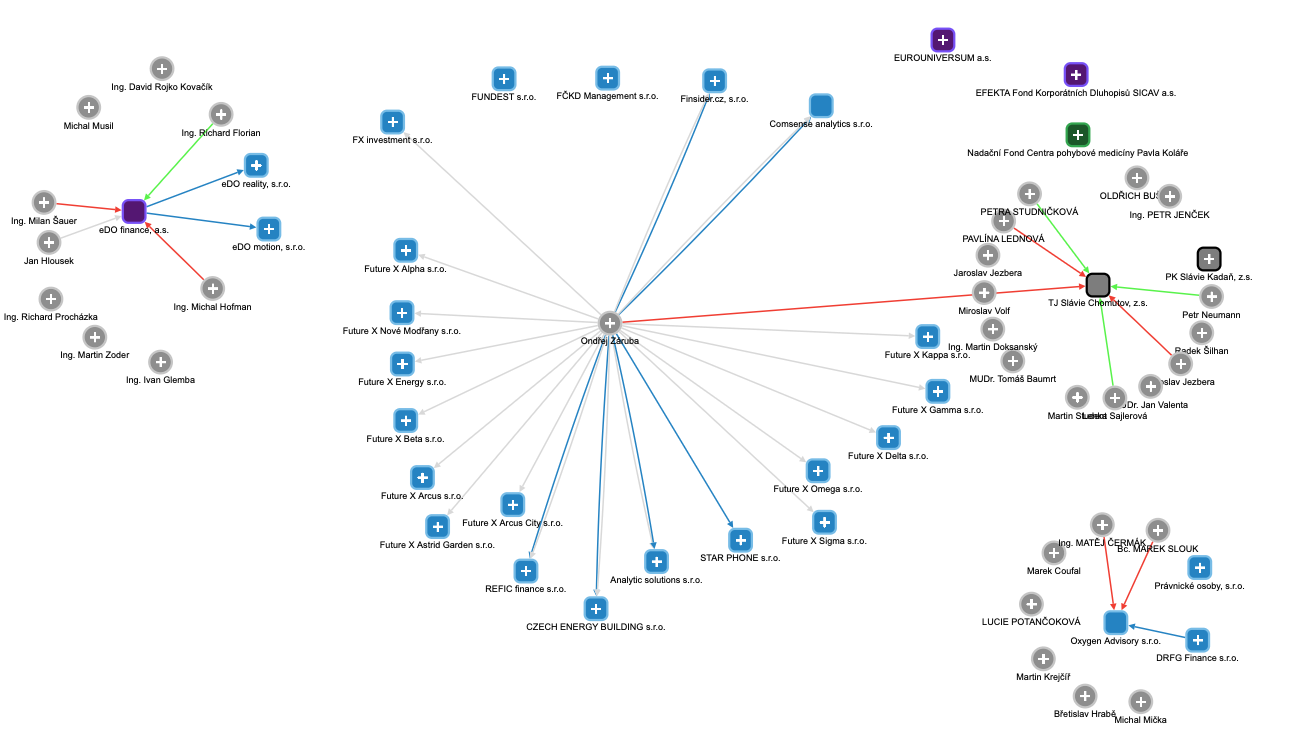
Ondřej Záruba na Finsideru dlouhodobě staví svou reputaci na tom, že poukazuje na netransparentní hospodaření investičních skupin a fondů – požaduje po nich zveřejňování dat, oddělení rolí a odpovědnost vůči investorům. Veřejný rejstřík ale ukazuje, že přinejmenším tři firmy, ve kterých má rozhodující nebo výhradní vlastnický podíl, samy dlouhodobě neplní stejnou zákonnou povinnost, kterou vymáhá na jiných – zveřejňování účetních závěrek ve sbírce listin podle § 21a zákona o účetnictví.
Comsense analytics: firma, která tvoří ocenění pro dluhopisové emitenty, mlčí od roku 2020
Comsense analytics s.r.o. (IČO 05626561), 100% vlastněná a řízená Ondřejem Zárubou od jejího vzniku 12. 12. 2016, je firma, jejíž ocenění majetku (viz kauza DOMOPLAN) sloužila jako podklad pro posouzení, zda dluhopisový emitent plní své závazky vůči investorům. Podle dostupných účetních dat firma byla v letech 2017–2020 ziskovým podnikem: výsledek hospodaření postupně vzrostl z 106 tisíc Kč (2017) na 365 tisíc Kč (2018), 1 661 tisíc Kč (2019) a 968 tisíc Kč (2020). Od roku 2020 ale společnost nezveřejnila ve sbírce listin žádnou další účetní závěrku – tedy přesně za období, kdy podle vlastní prezentace poskytovala analytickou podporu pro ocenění DOMOPLAN SICAV (2022) a byla prezentována jako analytické zázemí fondu Future X1 (2024) (FinFest 2024 – profil partnera). Firma, která posuzuje důvěryhodnost cizích finančních závazků, tak sama neumožňuje veřejnosti posoudit svou vlastní finanční situaci za posledních pět let.
Finsider.cz s.r.o.: pozdě podané závěrky, pak úplné ticho
Samotná mediální společnost Finsider.cz s.r.o. (IČO 06853919) podala účetní závěrky za roky 2018, 2019 a 2020 do sbírky listin až se zpožděním, souhrnně v červnu 2022 – tedy o jeden až tři roky později, než zákon vyžaduje. Od té doby, tedy za roky 2021–2024, společnost žádnou další účetní závěrku nezveřejnila. Server, jehož byznys model je z podstatné části založen na kritice netransparentního hospodaření jiných subjektů, tak sám dlouhodobě porušuje stejnou zákonnou povinnost.
REFIC finance: nulová historie zveřejňování
REFIC finance (IČO 19134967), společnost, kterou Záruba k 8. 9. 2026 získal do 100% vlastnictví, nezveřejnila ve sbírce listin od svého vzniku v roce 2023 vůbec žádnou účetní závěrku. U nově vzniklé firmy může jít o běžné zpoždění administrativního charakteru – zákonná lhůta pro podání první závěrky bývá delší – ale v kombinaci s podobným vzorcem u Comsense a Finsideru se stává součástí opakovaného vzorce, ne izolovaným případem.
Future X Beta: nulová transparentnost u firmy zastavené ve prospěch J&T Banky
Future X Beta, jedna ze tří provozních společností realitního fondu Future X1, jehož je Záruba investičním manažerem, nemá ve sbírce listin zveřejněnu žádnou účetní závěrku za jakékoli období. Přitom jde o společnost, jejíž 100% obchodní podíl byl v září 2025 zastaven ve prospěch J&T BANKA, a.s. až do výše 414 milionů Kč se splatností do 30. 9. 2036 (výpis z obchodního rejstříku Future X Beta). Jde tedy o firmu s výrazným finančním závazkem vůči bance, o jejímž hospodaření ale drobní investoři fondu Future X1 nemají k dispozici žádná veřejná data – přesně ten typ informační asymetrie, který Záruba na Finsideru soustavně kritizuje u jiných fondových struktur.
Kontrast s vlastní rétorikou
Ve svém textu o „nemocném trhu s FKI fondy“ Záruba mimo jiné píše o nutnosti, aby investoři měli přístup k datům umožňujícím posoudit skutečné riziko svého vkladu, a kritizuje strukturální netransparentnost jako jeden z hlavních problémů českého trhu s fondy kvalifikovaných investorů (Finsider.cz, 10. 9. 2025). Zároveň ale žádná z jeho vlastních klíčových firem – ta, která oceňuje aktiva, ta, která provozuje jeho médium, ani ta, přes kterou běží investiční fond s bankovním zástavním právem na 414 milionů korun – neposkytuje veřejnosti aktuální účetní data, na jejichž absenci si u jiných opakovaně stěžuje.
Shrnutí
U čtyř firem přímo spojených s Ondřejem Zárubou – Comsense analytics, Finsider.cz, REFIC finance a Future X Beta – chybí ve veřejné sbírce listin aktuální nebo jakékoliv účetní závěrky, u některých po dobu pěti a více let. Jde o stejný typ netransparentnosti, který je ústředním tématem jeho vlastní publicistické kritiky vůči jiným firmám a fondům na českém trhu. Nesoulad mezi veřejně prosazovaným standardem a vlastní praxí je legitimním předmětem novinářské kontroly – bez ohledu na to, zda jde o vědomé obcházení zákona, nebo administrativní nedbalost.